
税务犯罪指侵犯国家的税收制度与管理秩序,依刑法应受刑罚惩罚的行为。但情节显著轻微危害不大的,不认为是犯罪。
01.税务犯罪的三个特征
(1) 严重的社会危害性,即行为对社会主义国家与人民的利益造成了严重的危害,直接影响国家的财政收入,这是税务犯罪的本质特征;
(2) 刑事违法性,即行为不是一般的违法,而是触犯了刑法;
(3)应受惩罚性,即行为应当受到刑罚的处罚。此三者是税务犯罪统一而不可分割的特征。税务犯罪概念是区分罪与非罪界限的原则标准。
02.税务犯罪的种类
①危害税收征收管理罪:包括逃税罪(原偷税罪)、逃避追缴欠税罪、骗取出口退税罪、抗税罪等。其中,逃税罪是指纳税人采取欺骗、隐瞒手段进行虚假纳税申报或者不申报,逃避缴纳税款数额较大并且占应纳税额百分之十以上,或者扣缴义务人采取欺骗、隐瞒等手段,不缴或者少缴已扣、已收税款,数额较大的行为。抗税罪是指行为人违反税收法律法规,以暴力、威胁方法拒不缴纳税款的行为。
②税务渎职犯罪:包括徇私舞弊不征、少征税款罪,徇私舞弊发售发票、抵扣税款、出口退税罪,违法提供出口退税凭证罪等。这类犯罪主要发生在税务机关工作人员身上,他们因徇私舞弊而违反税收法律法规,给国家税收造成重大损失。
③其他与税务相关的犯罪:包括虚开发票罪、非法出售增值税专用发票罪、非法出售用于骗取出口退税、抵扣税款发票罪、非法出售发票罪、伪造、出售伪造的增值税专用发票罪等。这些犯罪主要涉及到发票的管理和使用,以及增值税专用发票的伪造和出售等行为。
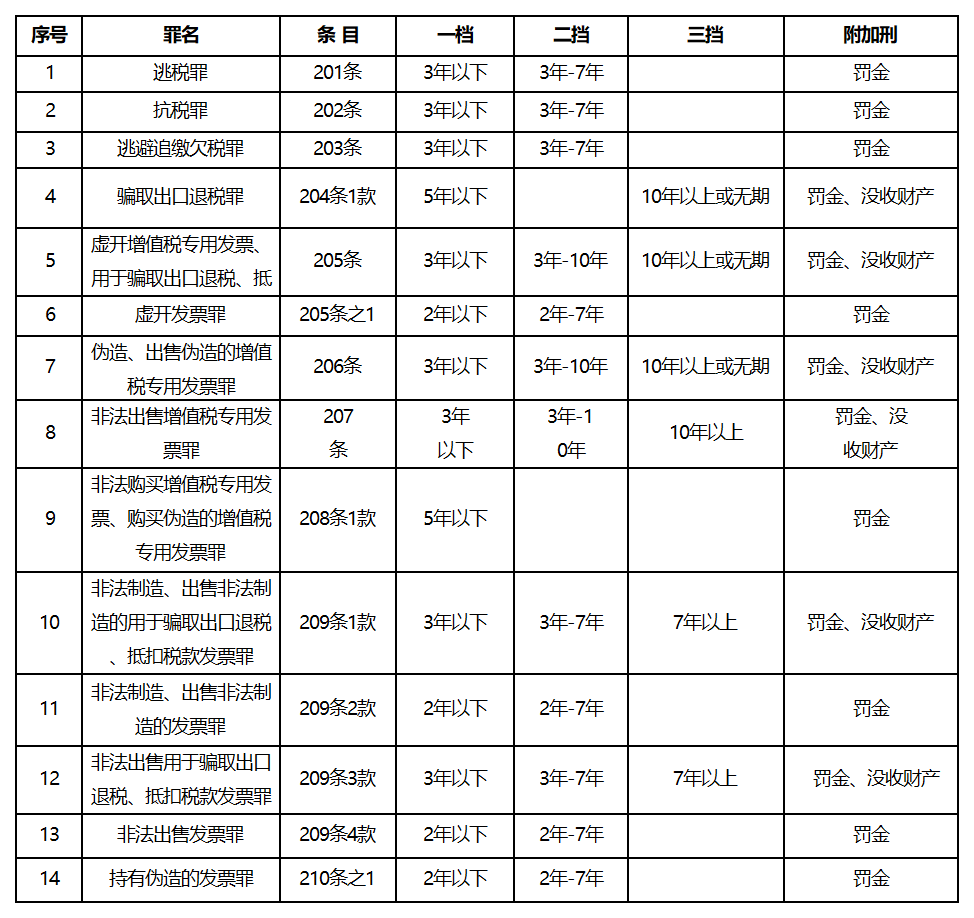
03.2024刑法部分相关罪名和刑期一览表


 关于职务犯罪的介绍
 律师无罪辩护的策略和技巧
 骗取贷款罪的辩护思路
 关于网络犯罪的介绍
 关于税务犯罪的介绍

